
«Cuidado con los indexados, están demasiado expuestos a NVIDIA». Seguro que lo has oído en los últimos meses. Y sí, es cierto: el MSCI World llegó a tener una exposición cercana al 6% en una sola compañía.
Pero hay una parte de la historia de la que se habla mucho menos. Tras una corrección del 35% en NVIDIA, muchos inversores en fondos de gestión activa han sufrido más que los propios inversores indexados.
¿Cómo es posible? Vamos por partes.
¿De verdad el problema es la concentración de los índices?
La concentración existe y conviene conocerla. Un fondo indexado al MSCI World compra las compañías en proporción a su tamaño, así que cuando una empresa multiplica su valor en bolsa, pasa a pesar más en la cartera. Ya lo comentamos al analizar si el nuevo máximo del S&P 500 era una subida con argumentos o una burbuja y al hablar de quién gana realmente cuando inviertes en fondos indexados.
El matiz está en otro sitio. Muchos gestores activos no solo tenían NVIDIA en cartera. La tenían sobreponderada.
En el fondo de gestión activa que he analizado, y que no voy a mencionar para no herir sensibilidades, NVIDIA pesa un 7,72%, frente al 5,25% que tiene en el MSCI World. Casi un 50% más de exposición que el propio índice.
Dicho de otra forma: quien huyó del indexado «por miedo a NVIDIA» para refugiarse en ese fondo activo acabó con más NVIDIA, no con menos.
Qué es el Active Share y por qué casi nadie lo publica
Aquí aparece el Active Share. Es una medida que nos dice cuánto se parece la cartera de un fondo a la de su índice de referencia (su benchmark). Se expresa de 0 a 100:
- 0 significa que la cartera es idéntica a la del índice.
- 100 indica el máximo alejamiento posible: el fondo no comparte nada con su benchmark.
La métrica la propusieron los profesores Martijn Cremers y Antti Petajisto en un estudio de la Universidad de Yale, precisamente para distinguir a los gestores que toman decisiones propias de los que, en la práctica, replican el índice cobrando como gestión activa.
En el fondo analizado, el Active Share roza el 60%. Un nivel razonable para un fondo de renta variable global activo: ni es un indexado encubierto ni una cartera radicalmente distinta a su referencia.
Eso sí, es una métrica que las gestoras no suelen publicar. Y ahora entenderás el porqué.
La pregunta incómoda: ¿qué obtiene el inversor a cambio?
Incluso aceptando ese razonable distanciamiento del índice, surge una pregunta que todo partícipe debería hacerse: ¿qué estoy recibiendo a cambio?
Este fondo cobra una comisión de gestión del 1,73% anual. Y conviene ser justos: es un fondo histórico, que durante muchos años lo hizo muy bien.
Pero las métricas a 10 años cuentan otra historia:
| Métrica a 10 años | Fondo de gestión activa | MSCI World |
|---|---|---|
| Alfa | -0,20 | — |
| Ratio de Sharpe | 0,60 | 0,64 |
| Volatilidad | 16,64% | 14,77% |
| Comisión de gestión | 1,73% | — |
Traducido: más comisión por más riesgo y mayor desviación respecto al índice. Es decir, menor eficiencia rentabilidad-riesgo y ausencia de alfa.
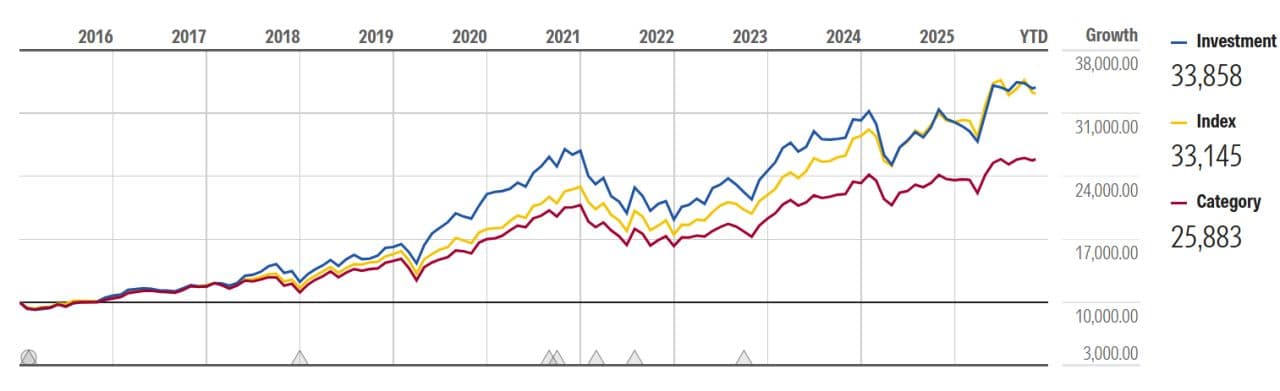
El gráfico lo resume bien. 10.000 € invertidos hace diez años se habrían convertido en 33.858 € en el fondo, frente a 33.145 € en su índice y 25.883 € en la media de su categoría. A primera vista, el fondo gana. Pero fíjate en el camino: llegó a sacar una ventaja amplia en 2020 y 2021, la fue perdiendo después y hoy prácticamente va pegado al índice… con más sobresaltos por el camino.
Una diferencia final tan pequeña después de diez años no compensa una volatilidad casi dos puntos superior. Por eso el Sharpe es peor y el alfa, negativo.
Y hay una segunda lección: compararse con la media de la categoría hace que casi cualquier fondo parezca bueno. La referencia honesta es el índice que podrías comprar a bajo coste. Si quieres profundizar, te explico cómo evaluar el rendimiento de tu cartera de inversión y por qué la volatilidad tiene historia y el drawdown importan tanto como la rentabilidad.
La gran paradoja de la gestión activa
Muchos inversores creen que el riesgo está en comprar un índice porque NVIDIA pesa demasiado. Pero la realidad es que gran parte de la industria de gestión activa lleva años haciendo exactamente la misma apuesta.
Solo que con más concentración, más convicción y más costes.
Cuando NVIDIA sube, se presenta como una demostración de habilidad del gestor. Cuando NVIDIA cae un 35%, solo lo es si vendieron antes… y sin información privilegiada 😉
Active Share y alfa: dos métricas que se complementan
La cuestión no es si un fondo se parece mucho o poco a su referencia de mercado. Es mucho más simple: ¿parecerse mucho o poco aporta valor en términos de rentabilidad ajustada al riesgo?
Porque el Active Share mide cuánto te alejas del índice. Pero el alfa mide si mereció la pena hacerlo, cobrando más comisiones por intentarlo.
Antes de mantener o contratar un fondo de gestión activa, hazte estas tres preguntas:
- ¿Cuánto se parece a su índice? Si la gestora no publica el Active Share, compara sus principales posiciones con las del índice.
- ¿Ha generado alfa positivo de forma consistente, después de comisiones? No en un año bueno, sino en periodos largos.
- ¿Su ratio de Sharpe mejora el del índice? Si asume más volatilidad, debería compensarla con más rentabilidad.
Si la respuesta a las dos últimas es «no», estás pagando gestión activa por algo muy parecido a un índice, pero más caro. Es lo que medimos con el Value for Money: la relación entre lo que pagas y lo que recibes. Y, como vimos al comparar dos fondos indexados al mismo índice, los costes marcan la diferencia a largo plazo.
¿Quieres saber si tus fondos aportan valor?
Si quieres revisar cuánto te cuestan realmente tus fondos y si su gestión activa justifica las comisiones que pagas, no dudes en ponerte en contacto conmigo.
0 comentarios