
La planificación financiera a largo plazo es la gran asignatura pendiente del ahorrador español. Los últimos datos del Banco de España hablan de 1,1 billones de euros (1.104.400 millones) en depósitos que los hogares mantenían en agosto. Una cifra gigantesca. Y casi toda ella, parada.
¿Cuánto dinero tienen los hogares españoles en depósitos?
Más de 1,1 billones de euros. Ese es el saldo de depósitos de los hogares en agosto, según el Banco de España.
Ahora, el dato que lo cambia todo: el tipo medio al que se remuneran esos depósitos es del 1,9%.
Con esa remuneración, y cuando la inflación la supera, el ahorro no crece. Se erosiona. Es una destrucción de riqueza real que afecta de forma estructural al ahorro minorista. Algo parecido a lo que ya vimos con la inflación y el IRPF, que reducen tu renta real sin que lo notes.
¿Qué parte de ese ahorro podría invertirse a largo plazo?
Esta es la pregunta que me hago. ¿Qué porción de esos 1,1 billones podría destinarse a inversiones de largo plazo si hubiera planificación?
No hablo de vaciar los depósitos. Hablo de algo más sencillo: crear riqueza real para los hogares españoles en lugar de verla diluirse año tras año.
El mayor error del inversor: no planificar a largo plazo
Según un estudio de EFPA España, la falta de planificación a largo plazo afecta al 41% de los inversores en sus decisiones financieras.
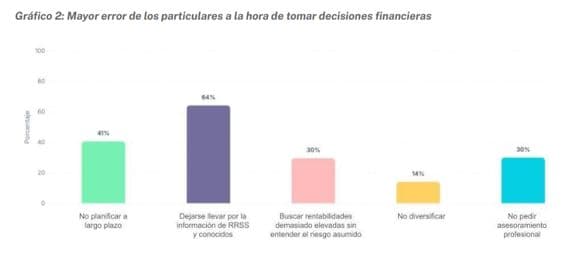
Gráfico 2: Mayor error de los particulares a la hora de tomar decisiones financieras. Fuente: EFPA España.
Fíjate en el gráfico. El error más citado, con un 64%, es dejarse llevar por la información de redes sociales y conocidos. Lo de hacer caso al primo de turno lo dejamos para otro capítulo. Es otro gran problema, y de los gordos.
Pero justo detrás vienen otros que tienen una raíz común: no planificar (41%), no pedir asesoramiento profesional (30%) y buscar rentabilidades elevadas sin entender el riesgo asumido (30%). Y es que quien no planifica decide sobre la marcha. Y quien decide sobre la marcha acaba cayendo en el patrón de comprar caro y vender barato que reflejan las estadísticas de los hogares.
¿Cómo cambiaría la inversión si planificáramos mejor?
Estructurado adecuadamente según las necesidades de cada hogar, el perfil medio del inversor español, hoy marcadamente conservador, podría dar un paso más.
¿Por qué? Porque se reduciría su aversión al riesgo. Y se reduciría porque no vería comprometido su dinero disponible por falta de presupuestación.
Dicho de otro modo: gran parte del miedo a invertir es el miedo a necesitar ese dinero mañana y no tenerlo. Si sabes cuánto necesitas y cuándo, ese miedo pierde fuerza. Y entender la volatilidad y su historia ayuda a mantener la calma cuando el mercado se mueve.
Cómo hacer una planificación financiera a largo plazo
Planificar no es complicado, pero sí requiere método. El punto de partida es identificar necesidades y ubicarlas cronológicamente:
- La partida para cambiar los equipos informáticos.
- El móvil.
- El coche.
- La casa.
- Y cualquier otro gasto previsible, con su fecha aproximada.
Hacer este ejercicio tiene tres efectos inmediatos:
- Reduce la cobertura de imprevistos que necesitas mantener en liquidez, porque parte de ellos ya están previstos.
- Asigna tiempos a los gastos futuros, de modo que cada euro tiene un destino y un plazo.
- Disminuye el coste de oportunidad de tener dinero parado sin necesidad.
De los depósitos a opciones más rentables
Con las necesidades ordenadas en el tiempo, todo es más sencillo. A partir de aquí es mucho más fácil destinar presupuestos a opciones más rentables que los depósitos.
Lo que no necesitas en los próximos años puede trabajar para ti con un horizonte más largo. Y para saber si lo está haciendo bien, conviene evaluar el rendimiento de tu cartera de inversión con criterio y sin prisas.
La planificación es, en el fondo, el primer paso hacia la libertad financiera.
Conclusión
1,1 billones de euros en depósitos al 1,9% son una señal clara: nos falta planificación. Y no es un problema de dinero, sino de método.
Identificar necesidades, ponerles fecha y liberar el resto para que trabaje a largo plazo es el camino más corto para dejar de perder poder adquisitivo.
Y tú, ¿planificas?
¿Quieres planificar tus finanzas a largo plazo?
Si quieres ordenar tus necesidades en el tiempo y decidir qué parte de tu ahorro puede dejar de estar parada, no dudes en ponerte en contacto conmigo.
0 comentarios