
TIR arriba y bancos abajo. Es lo que ha ocurrido desde este verano, cuando la rentabilidad (TIR) de los bonos a largo plazo alemanes y estadounidenses marcó nuevos máximos. Y con ella, la corrección de la banca europea, que aún no ha terminado.
¿Qué ha pasado con los bancos europeos desde agosto?
Entre agosto y septiembre, la banca europea marcaba nuevos máximos. Fue justo ahí donde empezó una corrección en la que todavía se encuentra inmersa.
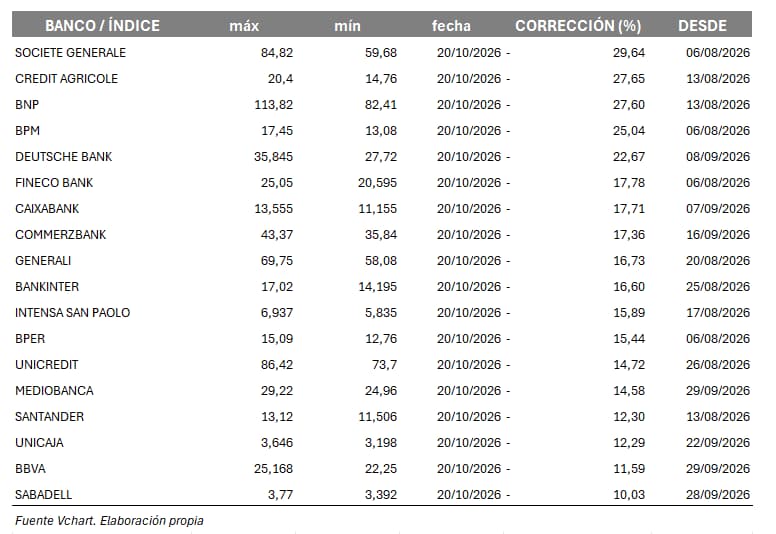
Corrección (%) de los principales bancos europeos y de los índices STOXX 600 Banks y S&P Banks desde sus máximos. Fuente: Vchart. Elaboración propia.
¿Qué bancos europeos han caído más?
Los bancos franceses son los más afectados. Société Générale (-29%), Crédit Agricole (-27%) y BNP (-27%) están entre los cinco bancos europeos con mayores correcciones de sus respectivos índices.
El italiano BPM (-25%) y Deutsche Bank (-22%) completan el quinteto.
¿Cómo se comporta la banca española?
Los bancos españoles aguantan el tipo y se sitúan en la parte baja de la tabla de caídas.
Sabadell (-10%) es el que mejor se ha comportado. CaixaBank (-17%), el más penalizado. En un punto intermedio se mueven BBVA (-11%), Santander y Bankinter (-12% y -16% respectivamente).
Este comportamiento ha contribuido al 7% de caídas del IBEX desde sus máximos del 13 de agosto.
¿Y en Estados Unidos?
Esto ha llevado al STOXX 600 Banks a corregir un 9,69% desde el 7 de septiembre.
En EEUU la cosa no está mucho mejor: el S&P Banks corrige un 7% desde el 12 de agosto.
¿Por qué la subida de los tipos a largo plazo castiga a los bancos?
Los bancos se ven doblemente penalizados por la subida de los tipos de largo plazo:
- Se deterioran las valoraciones de sus activos. Los bonos que tienen en cartera pierden valor cuando suben las rentabilidades.
- Cae su propia valoración. Al utilizar un tipo de descuento mayor, el valor actual de lo que se espera que ganen en el futuro es menor.
Dos efectos distintos, y los dos apuntan en la misma dirección.
¿Hasta cuándo seguirá la sangría de la banca?
Esta es la pregunta del millón. Y la inflación tiene parte de la respuesta.
Como ya vimos al analizar cómo la inflación reduce tu renta real sin que lo notes, los precios condicionan mucho más que la cesta de la compra: condicionan los tipos, y los tipos condicionan el precio de los activos.
Conviene, además, poner las caídas en perspectiva. Ya pasó cuando las bolsas se desplomaban… ¿de verdad? y los titulares iban más deprisa que los datos. También la volatilidad tiene historia, y conocerla ayuda a no tomar decisiones en caliente. Y si te preguntas qué papel juegan los bonos en una cartera, lo vimos al comparar la inversión en acciones y bonos frente a los fondos de inversión.
Conclusión
Tipos largos en máximos, bancos corrigiendo entre un 10% y un 29% y una pregunta pendiente: hasta dónde llegará la inflación.
Lo que sí sabemos es que reaccionar a cada titular suele salir caro, como reflejan los datos de inversión de los hogares.
Si quieres revisar cómo afecta este entorno de tipos a tu cartera, no dudes en ponerte en contacto conmigo.
0 comentarios