
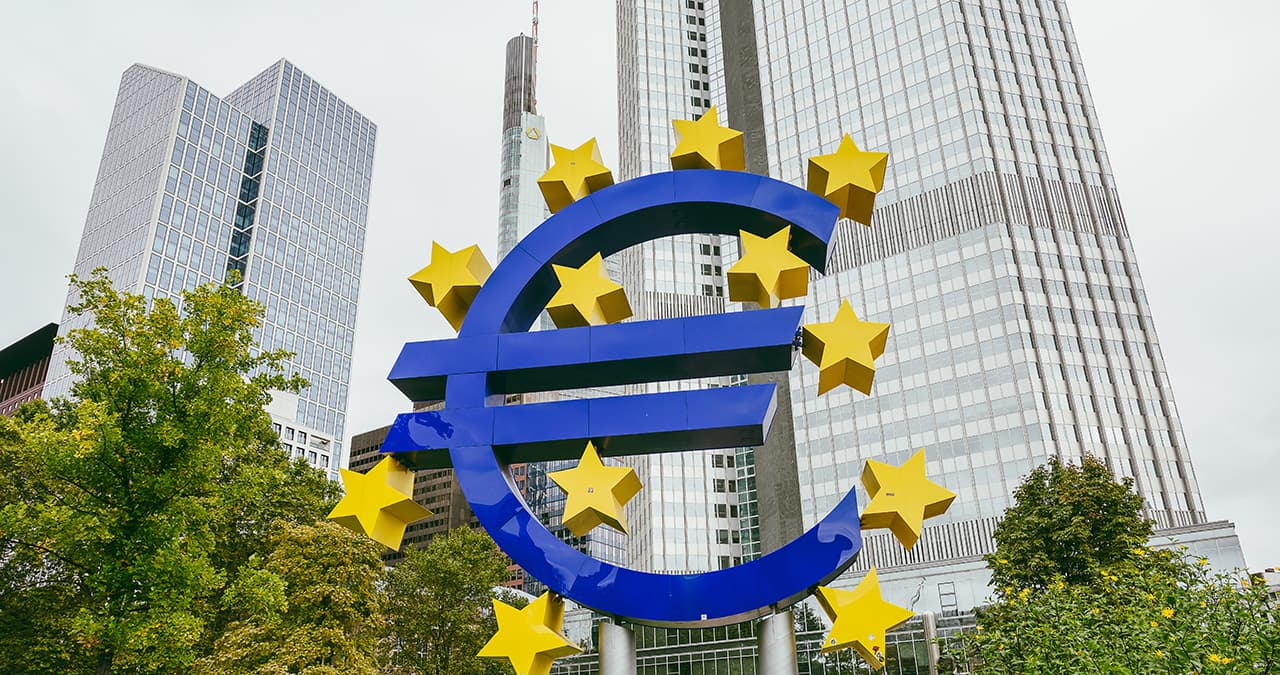
La salida anticipada de Christine Lagarde de la presidencia del Banco Central Europeo no es solo un relevo institucional. El momento en el que se produce invita a una reflexión bastante más amplia.
Lagarde dejará el cargo el 7 de febrero de 2027, casi nueve meses antes de que finalice su mandato. Y lo hará en un contexto especialmente delicado para Francia, su país de origen, y para el conjunto de la eurozona.
Francia es núcleo, no periferia. Su estabilidad económica y política trasciende el ámbito nacional. Y los mercados llevan tiempo advirtiéndolo.
La prima de riesgo francesa ha aumentado considerablemente. Las dificultades para aprobar presupuestos, el elevado déficit público y la incertidumbre política están pasando factura a la deuda soberana. Este tipo de incertidumbre también se refleja en la volatilidad de los mercados, un fenómeno que conviene entender más allá de los movimientos puntuales de las cotizaciones. En octubre, la rentabilidad del bono francés a diez años llegó a superar el 5%, alcanzando niveles que no se veían desde 2002.
No es un detalle menor. Francia es la segunda economía de la eurozona y uno de sus principales pilares políticos. Lo que sucede allí difícilmente puede quedarse allí.
La independencia del BCE, más importante que nunca
Desde esta perspectiva, la salida de Lagarde adquiere una dimensión adicional.
La independencia del Banco Central Europeo es ahora especialmente valiosa. Un banco central debe ser independiente, pero también debe transmitir esa independencia. No basta con serlo. Hay que parecerlo.
El relevo puede interpretarse como una oportunidad para reforzar la idea de que la política monetaria de la eurozona responde exclusivamente al interés común y no a las necesidades de financiación de ninguno de sus Estados miembros.
No olvidemos que el BCE tiene un mandato prioritario: mantener la estabilidad de precios. Y que el artículo 130 del Tratado de Funcionamiento de la Unión Europea establece expresamente su independencia frente a las instituciones y los gobiernos.
Pero existe otra derivada que me parece especialmente interesante.
¿El final de la financiación barata?
Durante más de una década, los tipos de interés bajos, los programas de compra de deuda y unas condiciones de financiación extraordinariamente favorables permitieron a muchos gobiernos mantener déficits elevados sin afrontar costes especialmente exigentes.
El dinero barato tiene una consecuencia: reduce la percepción del coste de endeudarse.
Pero ¿qué sucede cuando el contexto cambia?
Quizá no estemos ante una vuelta a la austeridad 2.0. Pero sí podríamos estar acercándonos a una nueva etapa de disciplina presupuestaria, no necesariamente impuesta por Bruselas, sino por la propia realidad financiera.
Cuando los mercados exigen mayores primas de riesgo y los costes de financiación aumentan, las opciones de los gobiernos se reducen. En este contexto, también resulta interesante comprender cómo se producen las correcciones de los mercados y qué podemos esperar de un próximo drawdown.
Y Francia es un buen ejemplo de ello.
La cuestión no es únicamente cuánto debe un Estado, sino cuánto le cuesta financiar esa deuda y qué capacidad tiene para atender sus compromisos sin comprometer el crecimiento económico.
El próximo presidente del BCE tendrá una difícil tarea
En este escenario, el próximo presidente del Banco Central Europeo heredará una de las cuestiones más complejas de la próxima década:
¿Puede mantenerse una política monetaria plenamente orientada a la estabilidad de precios cuando algunos de los principales Estados miembros necesitan financiación barata para sostener sus cuentas públicas?
La respuesta debería ser sí. De lo contrario, estaríamos cuestionando uno de los pilares sobre los que se construyó la unión monetaria.
Pero no conviene ignorar las tensiones que pueden surgir.
Una subida de tipos puede ser necesaria para controlar la inflación y, al mismo tiempo, complicar la financiación de los países más endeudados. Una política monetaria más restrictiva no afecta por igual a todos los Estados miembros.
Y ahí está precisamente el problema.
La independencia del BCE no significa que pueda ignorar las consecuencias económicas de sus decisiones. Significa que no debe condicionarlas a las necesidades presupuestarias de los gobiernos.
En cuanto a la sucesión, el español Pablo Hernández de Cos aparece entre los nombres mejor posicionados. Su experiencia como gobernador del Banco de España y su actual responsabilidad al frente del Banco de Pagos Internacionales le sitúan en una posición relevante. Aunque la decisión todavía está pendiente y la candidatura neerlandesa de Klaas Knot también cuenta con apoyos.
¿Un cambio de ciclo para Europa?
Europa podría estar acercándose a una etapa en la que la independencia del banco central y la disciplina fiscal vuelvan a ocupar el centro del debate económico.
No se trata de anticipar una nueva crisis de deuda ni de dar por hecho que regresará la austeridad. Se trata de entender que el entorno financiero ha cambiado y que los gobiernos tendrán que adaptarse a unas condiciones de financiación menos cómodas. Este cambio de escenario también obliga a los inversores a revisar sus estrategias y prestar atención a la rentabilidad real de sus carteras de inversión.
Los mercados no siempre esperan a que los problemas aparezcan en las cuentas públicas para ponerles precio.
Y cuando lo hacen, el margen de maniobra suele ser mucho menor.
Si es así, la salida de Lagarde podría acabar siendo recordada como algo más que un cambio de presidente en el BCE. Quizá como el comienzo de una nueva etapa para Europa.
Tal vez la etapa de Hernández de Cos.
O, al menos, la de una Europa que tendrá que volver a acostumbrarse a que el dinero tiene un precio.
0 comentarios